Modelo 720 et nomade numérique : qui doit le déposer et que se passe-t-il si vous ne le faites pas
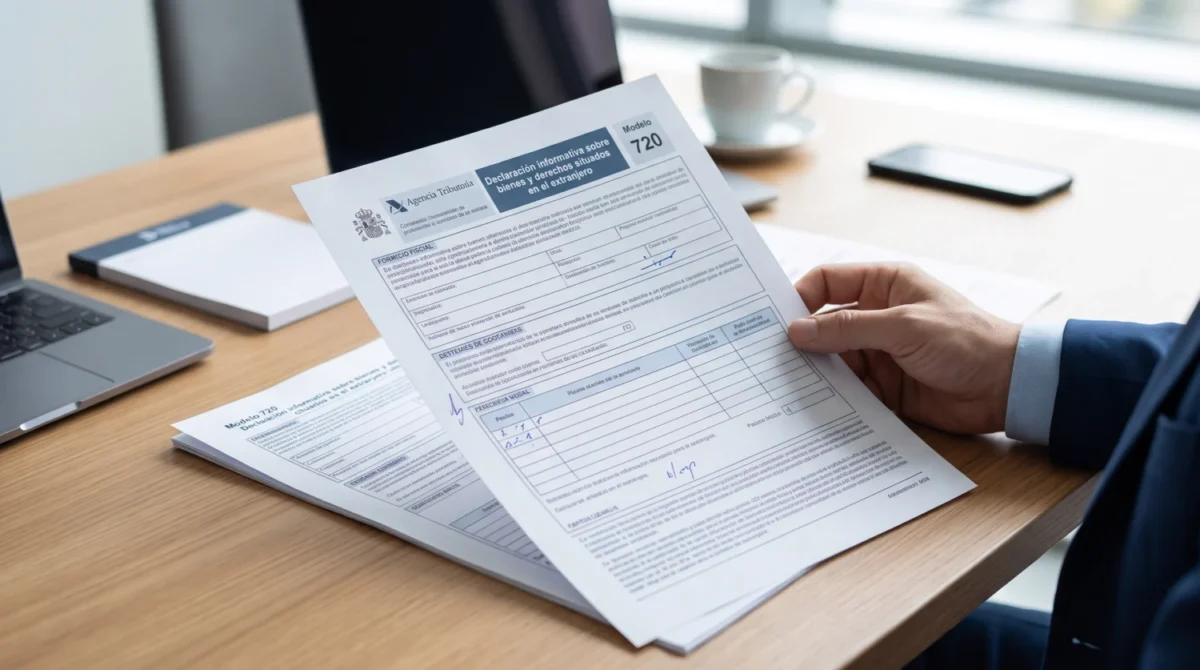
Le modelo 720 est la déclaration informative annuelle par laquelle les résidents fiscaux en Espagne communiquent à l’Agence fiscale espagnole (AEAT) les biens et droits qu’ils détiennent hors du pays. Pour un travailleur étranger en Espagne, nomade numérique compris, l’obligation naît dès qu’il devient résident fiscal et conserve à l’étranger des comptes, des titres ou des biens immobiliers au-delà des seuils légaux. Ce guide traite le cas précis du modelo 720 pour le travailleur étranger en Espagne : qui doit le déposer, qui en est dispensé et quelles sont les conséquences en cas de manquement.
Tout dépend d’une question préalable : êtes-vous déjà résident fiscal en Espagne ? Nous expliquons comment ce statut s’acquiert sur notre page consacrée à la résidence fiscale des nomades numériques. Ici, nous partons du principe que vous l’êtes déjà, ou que vous êtes sur le point de l’être.
Points clés
- Résidents uniquement : le modelo 720 est déposé par les résidents fiscaux en Espagne, pas par les non-résidents.
- Seuil par bloc : 50 000 euros en comptes, en titres ou en biens immobiliers à l’étranger, chaque bloc étant apprécié séparément.
- Délai : du 1er janvier au 31 mars de l’année suivant celle visée par la déclaration.
- Année d’arrivée : le nouvel arrivant n’est tenu que pour l’exercice au cours duquel il est déjà résident, pas pour les années antérieures.
- Après la CJUE : depuis l’arrêt de 2022, l’obligation demeure, mais les amendes forfaitaires disproportionnées et l’imprescriptibilité ont disparu.
Qu’est-ce que le modelo 720 et pourquoi concerne-t-il le travailleur étranger
Le modelo 720 est une déclaration informative, pas un impôt : il ne donne lieu à aucun paiement en soi, mais son omission peut entraîner des sanctions. Il est régi par la dix-huitième disposition additionnelle de la loi générale fiscale espagnole (Ley General Tributaria) et par l’arrêté HAP/72/2013 publié au BOE, qui a approuvé le formulaire et fixé ses modalités et son délai de dépôt.
Un nomade numérique ou un travailleur étranger qui s’installe en Espagne conserve souvent des comptes bancaires dans son pays d’origine, des placements auprès de courtiers internationaux ou un logement à son nom. Dès qu’il acquiert la résidence fiscale, ces actifs entrent dans le champ du modelo 720, même si ses revenus proviennent entièrement de clients ou d’employeurs étrangers.
Modelo 720 pour le travailleur étranger en Espagne : qui est concerné
Doit déposer le modelo 720 toute personne physique résidente fiscale en Espagne qui est titulaire, bénéficiaire, mandataire ou dispose d’un pouvoir de disposition sur des biens situés à l’étranger au-delà des seuils. La résidence fiscale s’acquiert, en règle générale, en séjournant plus de 183 jours en Espagne au cours de l’année civile ou en y ayant le centre de ses intérêts économiques, comme nous l’expliquons dans notre article sur la règle des 183 jours et la résidence fiscale.
Le modelo 720 se divise en trois blocs indépendants, selon les questions fréquentes de l’Agence fiscale espagnole :
- Comptes ouverts auprès d’établissements financiers situés à l’étranger.
- Titres, droits, assurances et instruments de placement déposés ou gérés hors d’Espagne.
- Biens immobiliers et droits sur des biens immobiliers situés à l’étranger.
Les cryptomonnaies détenues sur des plateformes étrangères ne se déclarent pas dans le modelo 720 mais dans le modelo 721, qui suit la même logique de seuil et de délai.
Seuils et évaluation des biens
Le seuil de 50 000 euros s’applique à chaque bloc séparément : vous pouvez donc être tenu de déclarer vos comptes sans l’être pour vos biens immobiliers. L’évaluation dépend du type de bien, comme l’indique l’AEAT :
| Bloc | Mode d’évaluation | Quand faut-il déclarer à nouveau |
|---|---|---|
| Comptes bancaires | Solde au 31 décembre et solde moyen du dernier trimestre (le plus élevé des deux) | Si l’ensemble du bloc augmente de plus de 20 000 euros |
| Titres et droits | Valeur au 31 décembre | Si l’ensemble du bloc augmente de plus de 20 000 euros |
| Biens immobiliers | Valeur d’acquisition | Si l’ensemble du bloc augmente de plus de 20 000 euros ou si un bien déclaré est cédé |
En cas de copropriété, chaque cotitulaire déclare son pourcentage et calcule son propre seuil : certains cotitulaires peuvent donc être tenus de déclarer et d’autres non.
Que se passe-t-il l’année où vous vous installez en Espagne
Celui qui n’était pas résident une année et le devient l’année suivante n’est tenu que pour l’exercice au cours duquel il est résident, comme le précise l’Agence fiscale elle-même. Vous n’avez pas à déclarer rétroactivement les années où vous viviez à l’étranger.
En pratique, si vous devenez résident au cours d’une année donnée, la première déclaration se dépose entre le 1er janvier et le 31 mars de l’année suivante, avec les soldes et valeurs au 31 décembre. Mieux vaut anticiper : réunir relevés, certificats de titres et actes de propriété avant la fin de l’année évite la précipitation et les erreurs d’évaluation.
Et si vous optez pour le régime des impatriés (loi Beckham) ?
Le régime spécial des impatriés prévu à l’article 93 de la loi espagnole sur l’impôt sur le revenu (IRPF) change la donne, car celui qui l’applique est imposé, pour l’essentiel, comme un non-résident sur les revenus obtenus hors d’Espagne. Selon l’interprétation habituelle, tant que vous relevez de ce régime, vous n’avez pas à déposer le modelo 720, même s’il convient de le vérifier au cas par cas.
La loi 35/2006 relative à l’IRPF, publiée au BOE, fixe les conditions, notamment ne pas avoir été résident au cours des cinq périodes d’imposition précédentes et que le déplacement réponde à un contrat de travail, à une nomination ou au télétravail international. Si le régime est perdu ou arrive à son terme, l’obligation du modelo 720 peut réapparaître. Nous le développons dans notre guide sur la loi Beckham pour les nomades numériques.
Que se passe-t-il si vous ne déposez pas le modelo 720
Ne pas déposer le modelo 720, ou le déposer avec des données incomplètes ou fausses, reste une infraction fiscale, mais soumise au régime de sanctions général. Selon l’Agence fiscale espagnole, depuis l’arrêt de la CJUE du 27 janvier 2022 (affaire C-788/19) et la loi 5/2022, ce sont les articles 198 et 199 de la loi générale fiscale qui s’appliquent, avec des sanctions distinctes pour chacun des trois blocs.
Voici ce que l’arrêt a changé :
- Les amendes forfaitaires de 5 000 euros par donnée (minimum 10 000 euros) de l’ancien régime disparaissent.
- Le gain patrimonial non justifié imprescriptible et sa sanction de 150 % disparaissent.
- L’obligation d’informer demeure : ne pas déclarer reste une infraction.
À cela s’ajoute l’échange automatique d’informations financières entre pays (la norme commune de déclaration de l’OCDE), qui rend de plus en plus difficile qu’un compte étranger passe inaperçu. Si vous n’avez pas déposé depuis plusieurs années, régulariser spontanément avant toute demande de l’administration réduit généralement le coût de façon notable, et les sanctions infligées sous l’ancien régime peuvent être révisables selon les cas.
Erreurs fréquentes des travailleurs étrangers
L’erreur la plus fréquente consiste à penser que le modelo 720 ne s’applique pas parce que les revenus proviennent de l’étranger. L’obligation dépend de la résidence et des biens, pas de l’origine des revenus. Autres erreurs courantes :
- Confondre le seuil global avec le seuil par bloc.
- Oublier des comptes dans des néobanques ou des plateformes d’investissement établies hors d’Espagne.
- Mal évaluer un bien libellé dans une devise autre que l’euro ou retenir la mauvaise date.
- Ne pas mettre à jour la déclaration après un héritage, un achat ou la clôture d’un compte déclaré.
- Ne pas déclarer à nouveau lorsqu’un bloc déjà déclaré augmente de plus de 20 000 euros.
Comment aborder votre premier modelo 720 sans mauvaises surprises
Pour bien déposer le modelo 720, suivez un ordre : confirmer votre résidence fiscale, inventorier tous vos biens à l’étranger, les évaluer au 31 décembre, vérifier les seuils par bloc et déposer dans les délais.
Si vous doutez d’être concerné ou devez régulariser des exercices passés, notre équipe traite ces dossiers à distance et en plusieurs langues via notre page sur le formulaire 720 pour nomades numériques et résidents étrangers, ou vous pouvez contacter le cabinet.
Questions fréquentes sur le modelo 720
Un travailleur étranger qui vient d’arriver doit-il déposer le modelo 720 ?
Le travailleur étranger qui vient d’arriver dépose le modelo 720 uniquement s’il est déjà résident fiscal en Espagne au cours de cet exercice et si ses biens à l’étranger dépassent 50 000 euros par bloc au 31 décembre. Il ne déclare pas les années antérieures à sa résidence.
Un nomade numérique est-il tenu de déposer le modelo 720 ?
Le nomade numérique est tenu de déposer le modelo 720 s’il est résident fiscal en Espagne et dépasse le seuil en comptes, titres ou biens immobiliers à l’étranger. S’il n’est pas résident fiscal, il n’y est pas tenu, même s’il vit temporairement dans le pays.
Quel est le délai du modelo 720 ?
Le délai du modelo 720 court du 1er janvier au 31 mars de l’année suivant celle visée par la déclaration. Les biens sont évalués au 31 décembre et, pour les comptes, le solde moyen du dernier trimestre est également pris en compte.
Faut-il déposer le modelo 720 chaque année ?
Le modelo 720 ne se dépose pas chaque année : après la première déclaration, il ne faut le redéposer que si un bloc augmente de plus de 20 000 euros par rapport à la dernière déclaration ou si un bien déclaré est annulé ou cédé.
Les cryptomonnaies se déclarent-elles dans le modelo 720 ?
Les cryptomonnaies détenues à l’étranger ne se déclarent pas dans le modelo 720 mais dans le modelo 721. Les deux formulaires partagent le seuil de 50 000 euros et le délai de dépôt, mais ce sont des obligations déclaratives distinctes.
Que se passe-t-il si je ne dépose pas le modelo 720 ?
Si vous ne déposez pas le modelo 720, vous commettez une infraction fiscale sanctionnée selon le régime général des articles 198 et 199 de la loi générale fiscale. Depuis 2022, les amendes forfaitaires de 5 000 euros par donnée et l’imprescriptibilité ne s’appliquent plus.
Le modelo 720 s’applique-t-il si je relève de la loi Beckham ?
Le régime des impatriés de l’article 93 de la loi sur l’IRPF assimile le contribuable à un non-résident pour les revenus étrangers ; selon l’interprétation habituelle, le modelo 720 n’est donc pas déposé tant que le régime s’applique. Il convient de le vérifier dans chaque cas.
Des comptes clairs avec l’étranger dès le premier jour
Le modelo 720 pour le travailleur étranger en Espagne n’est pas un piège pour ceux qui s’installent ici, mais une obligation de transparence qui se gère avec méthode et calendrier. Savoir si vous êtes résident, combien vous détenez à l’étranger et dans quel bloc suffit pour vous conformer sereinement et sans risques inutiles.
Chez Riera Consulting, nous accompagnons depuis des années des professionnels étrangers qui s’installent en Espagne, et faire le point sur votre situation avant la fin de l’année évite souvent les mauvaises surprises en mars. Si vous voulez savoir si le modelo 720 vous concerne ou devez régulariser des exercices antérieurs, parlez à notre équipe de fiscalistes : nous réglons la question à distance, sereinement et à votre rythme.
Poursuivre la lecture
Loi Beckham pour les nomades numériques en Espagne : quand elle est avantageuse en 2026 et quand elle ne l’est pas
Conditions, taux et limites de la loi Beckham pour les nomades numériques en Espagne : quand elle l'emporte…
La pension de l’ONU est imposable en Espagne : ce qu’a jugé le Tribunal suprême et comment vous défendre
Depuis l'arrêt 1737/2022 du Tribunal suprême, la pension de l'ONU est soumise à l'IRPF espagnol comme revenu du…
Privilèges fiscaux des fonctionnaires et agents européens en Espagne
Ce que couvre le protocole n° 7 sur les privilèges et immunités de l'UE pour les fonctionnaires européens…
Comment compter les 183 jours : exemples pour nomades numériques
Quand la résidence fiscale en Espagne s'applique à un nomade numérique : la règle des 183 jours, les…