Modelo 720 y nómada digital: quién tiene que presentarlo y qué pasa si no lo haces
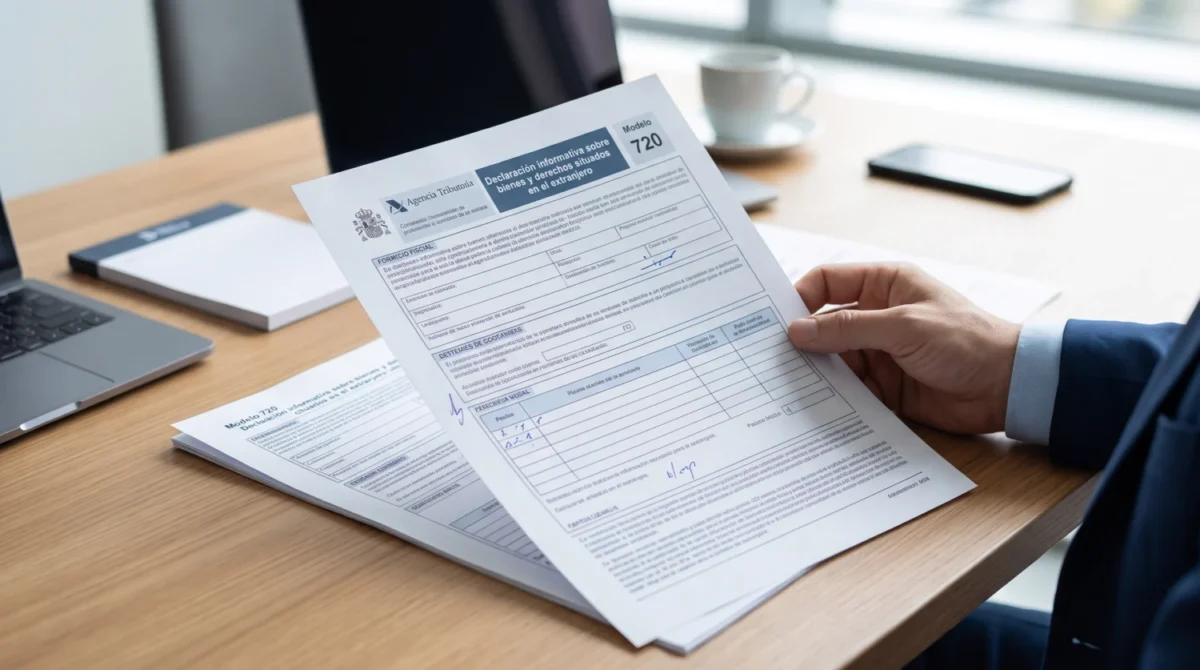
El modelo 720 es la declaración informativa anual con la que los residentes fiscales en España comunican a la Agencia Tributaria (AEAT) los bienes y derechos que poseen fuera del país. Para un trabajador extranjero en España, incluido el nómada digital, la obligación nace cuando se convierte en residente fiscal y mantiene cuentas, valores o inmuebles en el exterior por encima de los umbrales legales. Esta guía responde al caso concreto del modelo 720 trabajador extranjero España: quién lo presenta, quién no y qué consecuencias tiene incumplirlo.
Todo depende de una pregunta previa: ¿eres ya residente fiscal en España? Ese paso lo explicamos en el artículo sobre quiénes son los nómadas digitales y cómo tributan en España. Aquí partimos de que ya lo eres, o de que estás a punto de serlo.
Puntos clave
- Solo residentes: el modelo 720 lo presentan los residentes fiscales en España, no los no residentes.
- Umbral por bloque: 50.000 euros en cuentas, en valores o en inmuebles en el extranjero, y cada bloque se evalúa por separado.
- Plazo: del 1 de enero al 31 de marzo del año siguiente al que se informa.
- Año de llegada: quien llega a España solo está obligado por el ejercicio en que ya es residente, no por los años anteriores.
- Tras el TJUE: desde la sentencia de 2022 la obligación sigue vigente, pero ya no existen las multas fijas desproporcionadas ni la imprescriptibilidad.
Qué es el modelo 720 y por qué afecta a un trabajador extranjero
El modelo 720 es una declaración informativa, no un impuesto: no genera pago por sí mismo, pero su omisión sí puede acarrear sanciones. Está regulado por la disposición adicional decimoctava de la Ley General Tributaria y por la Orden HAP/72/2013 publicada en el BOE, que aprobó el modelo y fijó su forma y plazo de presentación.
Un nómada digital o trabajador extranjero que se instala en España suele conservar cuentas bancarias en su país de origen, inversiones en brókeres internacionales o una vivienda a su nombre. En cuanto adquiere la residencia fiscal, esos activos entran en el radar del modelo 720, aunque los ingresos procedan íntegramente de clientes o empleadores extranjeros.
Modelo 720 trabajador extranjero España: quién está obligado
Está obligado a presentar el modelo 720 la persona física residente fiscal en España que sea titular, beneficiaria, autorizada o con poder de disposición sobre bienes en el extranjero y supere los umbrales. La residencia fiscal se adquiere, en general, al permanecer más de 183 días en España en el año natural o al radicar aquí el centro de intereses económicos, algo que detallamos en nuestro artículo sobre la regla de los 183 días y la residencia fiscal.
El modelo 720 se divide en tres bloques independientes, según las preguntas frecuentes de la Agencia Tributaria:
- Cuentas en entidades financieras situadas en el extranjero.
- Valores, derechos, seguros e instrumentos de inversión depositados o gestionados fuera de España.
- Inmuebles y derechos sobre inmuebles situados en el extranjero.
Las criptomonedas custodiadas en plataformas extranjeras no se declaran en el 720, sino en el modelo 721, que sigue la misma lógica de umbral y plazo.
Umbrales y cómo se valoran los bienes
El umbral de 50.000 euros se aplica a cada bloque por separado, de modo que puedes estar obligado por las cuentas y no por los inmuebles. La valoración depende del tipo de bien, como recoge la AEAT:
| Bloque | Cómo se valora | Cuándo hay que volver a presentar |
|---|---|---|
| Cuentas bancarias | Saldo a 31 de diciembre y saldo medio del último trimestre (cuenta el mayor) | Si el conjunto del bloque aumenta en más de 20.000 euros |
| Valores y derechos | Valor a 31 de diciembre | Si el conjunto del bloque aumenta en más de 20.000 euros |
| Inmuebles | Valor de adquisición | Si el conjunto del bloque aumenta en más de 20.000 euros o se transmite un inmueble declarado |
Si la titularidad es compartida, cada cotitular declara su porcentaje y calcula su propio umbral, por lo que unos cotitulares pueden estar obligados y otros no.
Qué pasa el año en que te mudas a España
Quien no era residente un año y lo es al siguiente solo está obligado por el ejercicio en el que es residente, tal y como aclara la propia Agencia Tributaria. No tienes que declarar retroactivamente los años en que vivías fuera.
En la práctica, si adquieres la residencia en un año concreto, la primera presentación se hace entre el 1 de enero y el 31 de marzo del año siguiente, con los saldos y valores a 31 de diciembre. Conviene anticiparse: reunir extractos, certificados de valores y escrituras antes de fin de año evita prisas y errores de valoración.
¿Y si te acoges al régimen de impatriados (Ley Beckham)?
El régimen especial de impatriados del artículo 93 de la Ley del IRPF cambia el panorama, porque quien lo aplica tributa, en esencia, como no residente respecto de las rentas obtenidas fuera de España. Según el criterio habitual, mientras estés en ese régimen no corresponde presentar el modelo 720, aunque debes revisarlo caso por caso.
La Ley 35/2006 del IRPF en el BOE establece los requisitos, entre ellos no haber sido residente en los cinco periodos impositivos anteriores y que el desplazamiento responda a un contrato de trabajo, un nombramiento o el teletrabajo internacional. Si el régimen se pierde o expira, la obligación del modelo 720 puede aparecer de nuevo. Lo desarrollamos en nuestra guía sobre la Ley Beckham para nómadas digitales.
Qué pasa si no presentas el modelo 720
No presentar el modelo 720, o presentarlo con datos incompletos o falsos, sigue siendo una infracción tributaria, pero con el régimen sancionador general. Según la Agencia Tributaria, tras la sentencia del TJUE de 27 de enero de 2022 (asunto C-788/19) y la Ley 5/2022, se aplican los artículos 198 y 199 de la Ley General Tributaria, con sanciones independientes para cada uno de los tres bloques.
Lo que cambió con la sentencia es lo siguiente:
- Desaparecen las multas fijas de 5.000 euros por dato (mínimo 10.000 euros) del régimen anterior.
- Desaparece la ganancia patrimonial no justificada imprescriptible y su sanción del 150%.
- La obligación de informar se mantiene: no declarar sigue siendo una infracción.
A esto se suma que el intercambio automático de información financiera entre países (estándar común de la OCDE) hace cada vez más difícil que una cuenta extranjera pase inadvertida. Si ya llevas años sin presentar, regularizar voluntariamente antes de un requerimiento suele reducir de forma notable el coste, y las sanciones impuestas con el régimen anterior pueden ser revisables según cada caso.
Errores habituales de los trabajadores extranjeros
El error más frecuente es pensar que el modelo 720 no aplica porque los ingresos proceden del extranjero. La obligación depende de la residencia y de los bienes, no del origen de las rentas. Otros fallos habituales:
- Confundir el umbral global con el umbral por bloque.
- Olvidar cuentas en neobancos o plataformas de inversión con sede fuera de España.
- Valorar mal en moneda distinta del euro o usar la fecha equivocada.
- No actualizar tras una herencia, una compra o la cancelación de una cuenta declarada.
- Dejar de presentar cuando un bloque ya declarado sube más de 20.000 euros.
Cómo plantear tu primer modelo 720 sin sorpresas
Para presentar bien el modelo 720 conviene seguir un orden: confirmar tu residencia fiscal, inventariar todos los bienes en el extranjero, valorarlos a 31 de diciembre, comprobar los umbrales por bloque y presentar dentro del plazo. En nuestro artículo sobre cómo completar correctamente el modelo 720 repasamos los fallos de cumplimentación más comunes.
Si tienes dudas sobre si te afecta o necesitas regularizar ejercicios pasados, nuestro equipo trata estos casos en remoto y en varios idiomas a través de la página de modelo 720 para nómadas digitales y residentes extranjeros, o puedes contactar con el despacho.
Preguntas frecuentes sobre el modelo 720
¿Tiene que presentar el modelo 720 un trabajador extranjero que acaba de llegar?
El trabajador extranjero que acaba de llegar presenta el modelo 720 solo si ya es residente fiscal en España en ese ejercicio y sus bienes en el extranjero superan 50.000 euros por bloque a 31 de diciembre. No declara los años anteriores a su residencia.
¿Un nómada digital está obligado a presentar el modelo 720?
El nómada digital está obligado al modelo 720 si es residente fiscal en España y supera el umbral en cuentas, valores o inmuebles en el extranjero. Si no es residente fiscal, no está obligado, aunque viva temporalmente en el país.
¿Cuál es el plazo del modelo 720?
El plazo del modelo 720 va del 1 de enero al 31 de marzo del año siguiente al que se refiere la información. Los bienes se valoran a 31 de diciembre y, en cuentas, también se tiene en cuenta el saldo medio del último trimestre.
¿Hay que presentar el modelo 720 todos los años?
El modelo 720 no se presenta todos los años: tras la primera declaración, solo se repite si un bloque aumenta en más de 20.000 euros respecto a la última presentación o si se cancela o transmite un bien declarado.
¿Se declaran las criptomonedas en el modelo 720?
Las criptomonedas custodiadas en el extranjero no se declaran en el modelo 720, sino en el modelo 721. Ambos modelos comparten umbral de 50.000 euros y plazo de presentación, pero son obligaciones informativas distintas.
¿Qué ocurre si no presento el modelo 720?
Si no presentas el modelo 720 cometes una infracción tributaria sancionable con el régimen general de los artículos 198 y 199 de la Ley General Tributaria. Desde 2022 ya no se aplican las multas fijas de 5.000 euros por dato ni la imprescriptibilidad.
¿El modelo 720 se aplica si estoy en la Ley Beckham?
El régimen de impatriados del artículo 93 de la Ley del IRPF equipara al contribuyente a un no residente en rentas del extranjero, por lo que, según el criterio habitual, no se presenta el modelo 720 mientras se aplica el régimen. Conviene verificarlo en cada caso.
Cuentas claras con el extranjero desde el primer día
El modelo 720 trabajador extranjero España no es una trampa para quien se instala aquí, sino una obligación de transparencia que se resuelve con orden y calendario. Saber si eres residente, cuánto tienes fuera y en qué bloque lo tienes es suficiente para cumplir con tranquilidad y sin riesgos innecesarios.
En Riera Consulting llevamos años acompañando a profesionales extranjeros que se instalan en España, y revisar tu situación antes de que acabe el año suele ahorrar sustos en marzo. Si quieres saber si el modelo 720 te afecta o necesitas regularizar ejercicios anteriores, habla con nuestro equipo de fiscalistas y lo resolvemos en remoto, con calma y a tu ritmo.
Sigue leyendo
Ley Beckham para nómada digital en España: cuándo conviene en 2026 y cuándo no
Requisitos, tipos y límites de la Ley Beckham para nómadas digitales en España: cuándo compensa frente al IRPF…
La pensión de la ONU sí tributa en España: qué dice el Tribunal Supremo y cómo defenderte
Desde la STS 1737/2022, la pensión de la ONU tributa en el IRPF español como rendimiento del trabajo.…
Privilegios fiscales de los funcionarios y agentes europeos
Qué cubre el Protocolo n.º 7 de privilegios e inmunidades de la UE para los funcionarios europeos en…
Cómo contar los 183 días: ejemplos para nómadas digitales
Cuándo se activa la residencia fiscal en España para un nómada digital: la regla de los 183 días,…