El Tribunal Supremo admite la deducibilidad de las comidas de trabajo con clientes
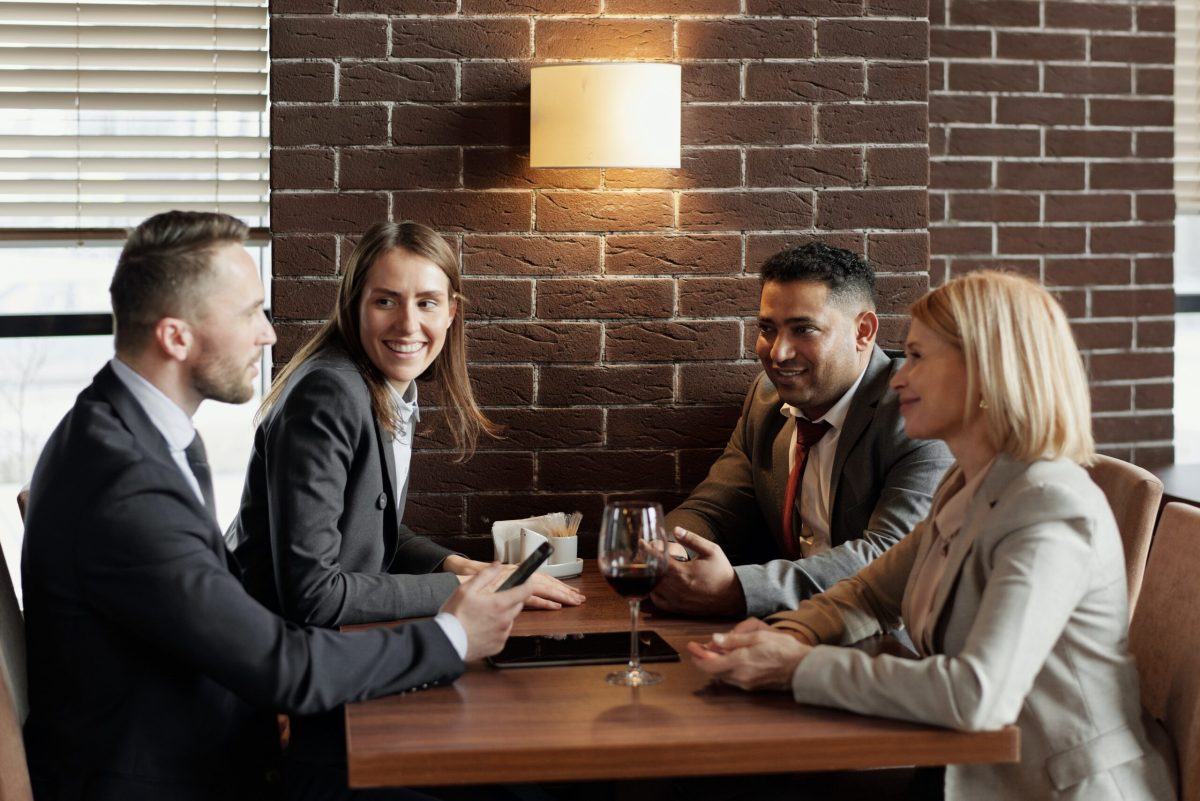
Se pone fin al debate sobre uno de los gastos más controvertidos en cuanto a su deducibilidad, con la sentencia número 458/2021, el Tribunal Supremo crea jurisprudencia, permitiendo a las empresas y autónomos deducirse los gastos generados por las comidas de trabajo con clientes, cenas, incluso regalos, a clientes o proveedores.
El Tribunal, se posiciona así en contra del criterio de Hacienda, que, como norma general, rechaza cualquier deducción que no esté directamente relacionada con la actividad, exigiendo una estricta justificación del gasto, en concreto que de dicha atención tenga que derivar en un ingreso justificado para el negocio.
Encontrarás más herramientas en nuestra página de planificación fiscal para pymes.
El Tribunal Supremo admite la deducibilidad de las comidas de trabajo con clientes
El Tribunal Supremo, en su sentencia número 458/2021, de interés casacional, ha señalado que los gastos relacionados con comidas de trabajo o regalos a clientes, están recogidos y tipificados en la normativa tributaria bajo el concepto de ‘donaciones y liberalidades’.
El término liberalidades, por definición, comprende todos estos gastos que evidentemente están presididos por un ánimo oneroso, teniendo como fin, procurar mediante los mismos la obtención de unos mejores resultados empresariales, mayor beneficio.
Por lo tanto, estos gastos por los que, hasta ahora la administración rechazaba su deducibilidad, al no tener la correspondiente correlación con los ingresos de la actividad, a partir de ahora sí serán deducibles, al entender que se trata de liberalidades o donaciones, tal y como recoge la sentencia.
El objetivo, se entiende que es fidelizar e incentivar a clientes, el Supremo señala que “aunque las comidas de trabajo, los regalos a clientes o los gastos promocionales no buscan una consecución directa e inmediata de los mejores resultados, por su propia naturaleza y características persiguen un resultado indirecto y de futuro”.
No obstante, es importante tener en cuenta, que la Ley del Impuesto sobre Sociedades, limita la deducibilidad de los gastos por atenciones con clientes o proveedores, al 1 % del importe neto de la cifra de negocios del periodo impositivo.
Esta Sentencia supone un gran avance para que los costes indirectos necesarios para mantener el negocio sean deducibles.
Y ahora, ¿cómo se justifican los gastos de comidas de trabajo?
En cuanto a su justificación, la carga probatoria sigue recayendo sobre el contribuyente, aunque como ya se ha dicho, el Supremo ha rechazado la postura de Hacienda de que para que un gasto sea deducible tiene que estar directamente relacionado con un ingreso.
De esta forma, ante cualquier inspección de la Agencia Tributaria, se deberá probar únicamente que la persona a la que se ha invitado a comer o enviado un regalo, es alguien que colabora en su actividad o bien con el que quiere iniciar un negocio, aunque luego no se acabe llevando a cabo.
A partir de ahora, para acreditar el encuentro será suficiente con aportar:
- Un email, mensaje o WhatsApp, en el que se comunica al cliente que vas a enviarle un detalle o invitarle a comer/cenar.
- Que el nombre de ese cliente aparezca en la lista de habituales del negocio.
Como idea final, es importante recordar que el primer requisito para debatir sobre la deducibilidad o no de un gasto, es estar en posesión de la factura correspondiente, y además, para este tipo de gastos, poder acreditar el encuentro. En cuanto al resto de cuestiones que se pueda plantear, déjelas en nuestras manos y le asesoraremos encantados.
Te puede interesar: la calculadora de sueldo o dividendo y nuestro servicio de asesoramiento empresarial.
Poursuivre la lecture
Salaire ou dividende : que choisir en tant qu’associé d’une SL en Espagne en 2026
L’associé d’une société à responsabilité limitée espagnole (sociedad limitada, SL) peut être rémunéré par sa société de deux…
Ouvrir un courrier du fisc espagnol sans paniquer : guide pour les 48 premières heures
Que faire en recevant un courrier du fisc espagnol : types de notification, délais, sanctions en l'absence de…
Verifactu: se prorroga a 2027 la entrada en vigor
El Consejo de Ministros celebrado en el día de hoy, ha aprobado un Real Decreto-ley que, entre otras medidas, prorroga hasta…

Posibilidad de impugnar y solicitar la devolución de las cantidades pagadas en concepto de Impuesto sobre el Patrimonio
En abril de 2021, el Tribunal Constitucional admitió a trámite el recurso de inconstitucionalidad que se había interpuesto,…