Modelo 720 und digitale Nomaden: Wer es einreichen muss und was passiert, wenn nicht
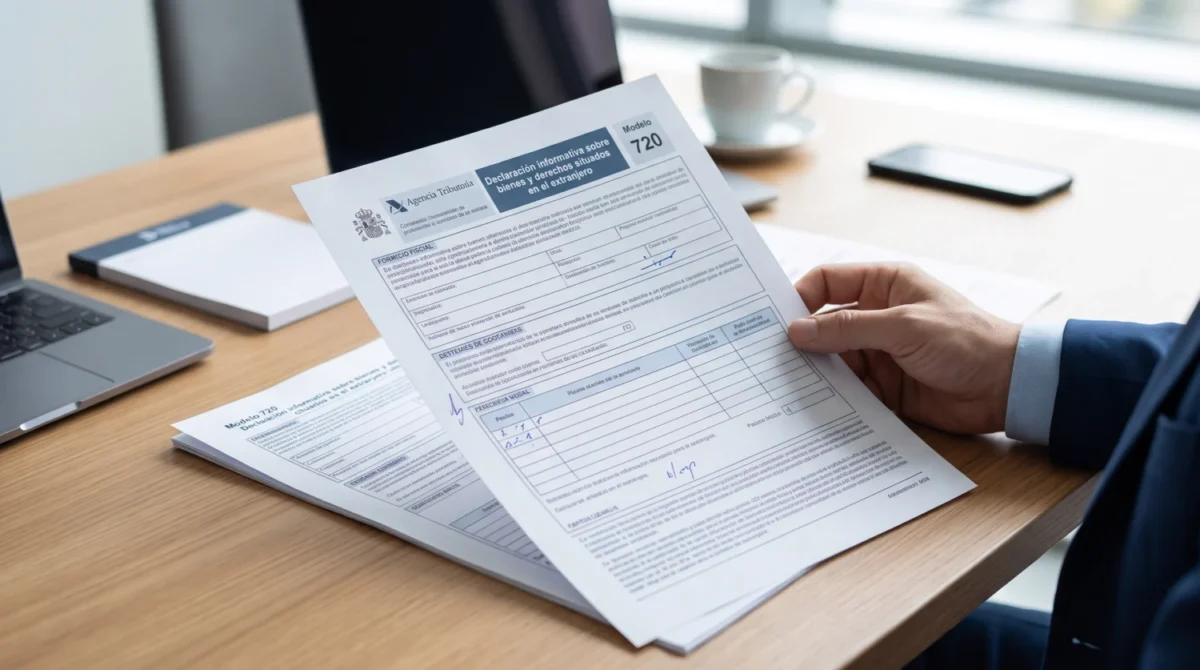
Das Modelo 720 ist die jährliche Informationserklärung, mit der in Spanien steuerlich ansässige Personen der spanischen Steuerbehörde (AEAT) ihre Vermögenswerte und Rechte im Ausland melden. Für ausländische Arbeitnehmer in Spanien, digitale Nomaden eingeschlossen, entsteht die Pflicht, sobald sie steuerlich ansässig werden und im Ausland Konten, Wertpapiere oder Immobilien oberhalb der gesetzlichen Schwellenwerte besitzen. Dieser Leitfaden behandelt den konkreten Fall des Modelo 720 für ausländische Arbeitnehmer in Spanien: wer es einreichen muss, wer nicht und welche Folgen ein Verstoß hat.
Alles hängt von einer Vorfrage ab: Sind Sie bereits in Spanien steuerlich ansässig? Wie dieser Status entsteht, erklären wir auf unserer Seite zum steuerlichen Wohnsitz digitaler Nomaden. Hier gehen wir davon aus, dass Sie es bereits sind oder in Kürze sein werden.
Das Wichtigste in Kürze
- Nur Ansässige: Das Modelo 720 reichen in Spanien steuerlich Ansässige ein, nicht Nichtansässige.
- Schwellenwert je Block: 50.000 Euro bei Konten, Wertpapieren oder Immobilien im Ausland, wobei jeder Block gesondert geprüft wird.
- Frist: vom 1. Januar bis 31. März des Jahres, das auf das gemeldete Jahr folgt.
- Jahr des Zuzugs: Wer nach Spanien kommt, ist nur für das Steuerjahr verpflichtet, in dem er bereits ansässig ist, nicht für frühere Jahre.
- Nach dem EuGH-Urteil: Seit dem Urteil von 2022 besteht die Pflicht fort, doch die unverhältnismäßigen Pauschalstrafen und die Unverjährbarkeit sind entfallen.
Was das Modelo 720 ist und warum es ausländische Arbeitnehmer betrifft
Das Modelo 720 ist eine Informationserklärung, keine Steuer: Es löst für sich genommen keine Zahlung aus, ihr Versäumnis kann jedoch Sanktionen nach sich ziehen. Geregelt ist es in der achtzehnten Zusatzbestimmung des spanischen Allgemeinen Steuergesetzes (Ley General Tributaria) und in der im BOE veröffentlichten Verordnung HAP/72/2013, die das Formular genehmigt sowie Form und Frist der Abgabe festgelegt hat.
Digitale Nomaden oder ausländische Arbeitnehmer, die sich in Spanien niederlassen, behalten häufig Bankkonten im Herkunftsland, Anlagen bei internationalen Brokern oder eine Wohnung auf ihren Namen. Sobald sie steuerlich ansässig werden, fallen diese Vermögenswerte unter das Modelo 720, auch wenn die Einkünfte vollständig von ausländischen Kunden oder Arbeitgebern stammen.
Modelo 720 für ausländische Arbeitnehmer in Spanien: wer verpflichtet ist
Zur Abgabe des Modelo 720 verpflichtet ist jede natürliche Person mit steuerlichem Wohnsitz in Spanien, die Inhaber, Begünstigter oder Bevollmächtigter von Vermögen im Ausland ist oder darüber verfügen kann und die Schwellenwerte überschreitet. Steuerlich ansässig wird man in der Regel, wenn man sich mehr als 183 Tage im Kalenderjahr in Spanien aufhält oder hier den Mittelpunkt seiner wirtschaftlichen Interessen hat, wie wir in unserem Artikel zur 183-Tage-Regel und zum steuerlichen Wohnsitz erläutern.
Das Modelo 720 gliedert sich laut den häufigen Fragen der spanischen Steuerbehörde in drei voneinander unabhängige Blöcke:
- Konten bei Finanzinstituten im Ausland.
- Wertpapiere, Rechte, Versicherungen und Anlageinstrumente, die außerhalb Spaniens verwahrt oder verwaltet werden.
- Immobilien und Rechte an Immobilien im Ausland.
Kryptowährungen, die auf ausländischen Plattformen verwahrt werden, gehören nicht in das Modelo 720, sondern in das Modelo 721, das derselben Logik bei Schwellenwert und Frist folgt.
Schwellenwerte und Bewertung der Vermögenswerte
Der Schwellenwert von 50.000 Euro gilt für jeden Block gesondert: Sie können also für Ihre Konten meldepflichtig sein, für Ihre Immobilien aber nicht. Die Bewertung hängt laut AEAT von der Art des Vermögenswerts ab:
| Block | Bewertung | Wann erneut zu melden ist |
|---|---|---|
| Bankkonten | Saldo zum 31. Dezember und Durchschnittssaldo des letzten Quartals (der höhere Wert zählt) | Wenn der Block insgesamt um mehr als 20.000 Euro steigt |
| Wertpapiere und Rechte | Wert zum 31. Dezember | Wenn der Block insgesamt um mehr als 20.000 Euro steigt |
| Immobilien | Anschaffungswert | Wenn der Block insgesamt um mehr als 20.000 Euro steigt oder eine gemeldete Immobilie übertragen wird |
Bei gemeinsamem Eigentum meldet jeder Miteigentümer seinen Anteil und berechnet seinen eigenen Schwellenwert, sodass einige Miteigentümer verpflichtet sein können und andere nicht.
Was im Jahr Ihres Umzugs nach Spanien gilt
Wer in einem Jahr nicht ansässig war und im folgenden Jahr ansässig wird, ist nur für das Jahr verpflichtet, in dem er ansässig ist, wie die Steuerbehörde selbst klarstellt. Sie müssen die Jahre, in denen Sie im Ausland lebten, nicht rückwirkend melden.
In der Praxis wird die erste Erklärung, wenn Sie in einem bestimmten Jahr ansässig werden, zwischen dem 1. Januar und dem 31. März des Folgejahres eingereicht, mit den Salden und Werten zum 31. Dezember. Vorausplanen lohnt sich: Kontoauszüge, Depotbescheinigungen und Grundbuchunterlagen vor Jahresende zusammenzutragen vermeidet Zeitdruck und Bewertungsfehler.
Und wenn Sie die Impatriierten-Regelung (Beckham-Gesetz) wählen?
Die Sonderregelung für Impatriierte nach Artikel 93 des spanischen Einkommensteuergesetzes (IRPF) verändert die Lage, denn wer sie anwendet, wird bei außerhalb Spaniens erzielten Einkünften im Wesentlichen wie ein Nichtansässiger besteuert. Nach der üblichen Auffassung muss das Modelo 720 nicht eingereicht werden, solange Sie dieser Regelung unterliegen, was jedoch im Einzelfall geprüft werden sollte.
Das im BOE veröffentlichte Gesetz 35/2006 über die Einkommensteuer legt die Voraussetzungen fest, darunter, in den fünf vorangegangenen Besteuerungszeiträumen nicht ansässig gewesen zu sein und dass der Umzug auf einem Arbeitsvertrag, einer Ernennung oder internationaler Telearbeit beruht. Geht die Regelung verloren oder läuft sie aus, kann die Pflicht zum Modelo 720 wieder entstehen. Mehr dazu in unserem Leitfaden zum Beckham-Gesetz für digitale Nomaden.
Was passiert, wenn Sie das Modelo 720 nicht einreichen
Das Modelo 720 nicht oder mit unvollständigen oder falschen Angaben einzureichen, ist weiterhin eine Steuerordnungswidrigkeit, allerdings nach dem allgemeinen Sanktionsregime. Laut spanischer Steuerbehörde gelten seit dem EuGH-Urteil vom 27. Januar 2022 (Rechtssache C-788/19) und dem Gesetz 5/2022 die Artikel 198 und 199 des Allgemeinen Steuergesetzes, mit gesonderten Sanktionen für jeden der drei Blöcke.
Folgendes hat sich durch das Urteil geändert:
- Die Pauschalstrafen von 5.000 Euro je Angabe (mindestens 10.000 Euro) des früheren Regimes entfallen.
- Der unverjährbare ungerechtfertigte Vermögenszuwachs und seine Sanktion von 150 % entfallen.
- Die Meldepflicht bleibt bestehen: Nicht zu melden ist weiterhin ein Verstoß.
Hinzu kommt der automatische Austausch von Finanzinformationen zwischen Staaten (gemeinsamer Meldestandard der OECD), der es immer unwahrscheinlicher macht, dass ein ausländisches Konto unbemerkt bleibt. Wenn Sie seit Jahren keine Erklärung abgegeben haben, senkt eine freiwillige Berichtigung vor einer behördlichen Aufforderung die Kosten in der Regel deutlich, und unter dem alten Regime verhängte Sanktionen können je nach Fall überprüfbar sein.
Häufige Fehler ausländischer Arbeitnehmer
Der häufigste Fehler ist die Annahme, das Modelo 720 gelte nicht, weil die Einkünfte aus dem Ausland stammen. Die Pflicht hängt vom Wohnsitz und vom Vermögen ab, nicht von der Herkunft der Einkünfte. Weitere typische Fehler:
- Den Gesamtschwellenwert mit dem Schwellenwert je Block verwechseln.
- Konten bei Neobanken oder Anlageplattformen mit Sitz außerhalb Spaniens vergessen.
- Werte in einer anderen Währung als dem Euro falsch umrechnen oder das falsche Stichtagsdatum verwenden.
- Die Erklärung nach einer Erbschaft, einem Kauf oder der Auflösung eines gemeldeten Kontos nicht aktualisieren.
- Nicht erneut melden, wenn ein bereits gemeldeter Block um mehr als 20.000 Euro steigt.
So gehen Sie Ihr erstes Modelo 720 ohne Überraschungen an
Für ein korrektes Modelo 720 empfiehlt sich eine feste Reihenfolge: steuerlichen Wohnsitz bestätigen, alle Vermögenswerte im Ausland erfassen, sie zum 31. Dezember bewerten, die Schwellenwerte je Block prüfen und fristgerecht einreichen.
Wenn Sie unsicher sind, ob Sie betroffen sind, oder vergangene Jahre berichtigen müssen, betreut unser Team solche Fälle aus der Ferne und in mehreren Sprachen über unsere Seite zum Formular 720 für digitale Nomaden und ausländische Ansässige, oder Sie nehmen Kontakt mit der Kanzlei auf.
Häufige Fragen zum Modelo 720
Muss ein gerade zugezogener ausländischer Arbeitnehmer das Modelo 720 einreichen?
Ein gerade zugezogener ausländischer Arbeitnehmer reicht das Modelo 720 nur ein, wenn er in diesem Jahr bereits in Spanien steuerlich ansässig ist und sein Auslandsvermögen zum 31. Dezember 50.000 Euro je Block übersteigt. Die Jahre vor seiner Ansässigkeit meldet er nicht.
Ist ein digitaler Nomade zur Abgabe des Modelo 720 verpflichtet?
Ein digitaler Nomade muss das Modelo 720 einreichen, wenn er in Spanien steuerlich ansässig ist und den Schwellenwert bei Konten, Wertpapieren oder Immobilien im Ausland überschreitet. Ist er nicht steuerlich ansässig, besteht keine Pflicht, auch wenn er vorübergehend im Land lebt.
Welche Frist gilt für das Modelo 720?
Die Frist für das Modelo 720 läuft vom 1. Januar bis 31. März des Jahres, das auf das gemeldete Jahr folgt. Die Vermögenswerte werden zum 31. Dezember bewertet, bei Konten wird zusätzlich der Durchschnittssaldo des letzten Quartals berücksichtigt.
Muss das Modelo 720 jedes Jahr eingereicht werden?
Das Modelo 720 wird nicht jedes Jahr eingereicht: Nach der ersten Erklärung ist es nur erneut abzugeben, wenn ein Block gegenüber der letzten Erklärung um mehr als 20.000 Euro steigt oder ein gemeldeter Vermögenswert aufgelöst oder übertragen wird.
Werden Kryptowährungen im Modelo 720 gemeldet?
Im Ausland verwahrte Kryptowährungen werden nicht im Modelo 720, sondern im Modelo 721 gemeldet. Beide Formulare teilen den Schwellenwert von 50.000 Euro und die Abgabefrist, sind aber getrennte Meldepflichten.
Was passiert, wenn ich das Modelo 720 nicht einreiche?
Wer das Modelo 720 nicht einreicht, begeht eine Steuerordnungswidrigkeit, die nach dem allgemeinen Regime der Artikel 198 und 199 des Allgemeinen Steuergesetzes geahndet wird. Seit 2022 gelten weder die Pauschalstrafen von 5.000 Euro je Angabe noch die Unverjährbarkeit.
Gilt das Modelo 720, wenn ich unter das Beckham-Gesetz falle?
Die Impatriierten-Regelung nach Artikel 93 des Einkommensteuergesetzes stellt den Steuerpflichtigen bei ausländischen Einkünften einem Nichtansässigen gleich; nach der üblichen Auffassung wird das Modelo 720 daher nicht eingereicht, solange die Regelung gilt. Dies sollte im Einzelfall geprüft werden.
Klare Verhältnisse im Ausland vom ersten Tag an
Das Modelo 720 für ausländische Arbeitnehmer in Spanien ist keine Falle für Zugezogene, sondern eine Transparenzpflicht, die sich mit Ordnung und einem Zeitplan bewältigen lässt. Zu wissen, ob Sie ansässig sind, wie viel Sie im Ausland besitzen und in welchem Block, genügt, um die Pflicht gelassen und ohne unnötige Risiken zu erfüllen.
Bei Riera Consulting begleiten wir seit Jahren ausländische Fachkräfte, die sich in Spanien niederlassen, und eine Prüfung Ihrer Situation vor Jahresende erspart Ihnen oft böse Überraschungen im März. Wenn Sie wissen möchten, ob das Modelo 720 Sie betrifft, oder frühere Jahre berichtigen müssen, sprechen Sie mit unserem Team von Steueranwälten: Wir klären es aus der Ferne, in Ruhe und in Ihrem Tempo.
Weiterlesen
Beckham-Gesetz für digitale Nomaden in Spanien: wann es sich 2026 lohnt und wann nicht
Voraussetzungen, Steuersätze und Grenzen des Beckham-Gesetzes für digitale Nomaden in Spanien: wann es günstiger ist als die reguläre…
So zählen Sie die 183 Tage: Beispiele für digitale Nomaden
Wann digitale Nomaden in Spanien steuerlich ansässig werden: die 183-Tage-Regel, die weiteren Kriterien von Artikel 9 des Einkommensteuergesetzes…
Qué es un nómada digital en España y quiénes pueden serlo
El avance de la digitalización y el auge del teletrabajo han dado lugar a la consolidación de un…
En 2023, cualquier persona que realice una actividad económica podrá acceder al régimen de impatriado
Desde 1 de enero de 2023, podrán acceder al régimen de impatriados no solo los trabajadores por cuenta…